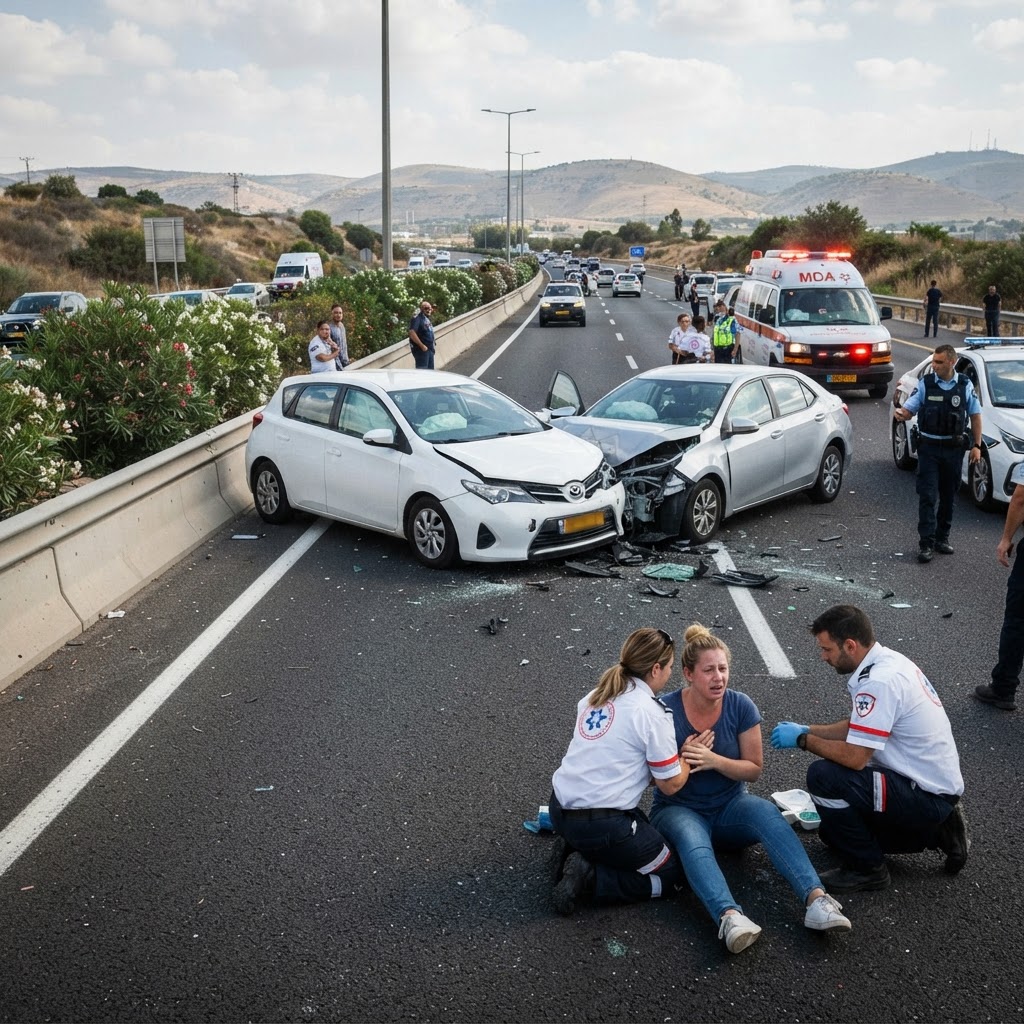
מאמר מקצועי הבוחן את הסיכונים המשפטיים והכלכליים הטמונים בהסכמה להצעות פשרה מהירות מצד חברות ביטוח לאחר תאונת דרכים, ומדגיש את החשיבות בליווי משפטי צמוד.
לאחר מעורבות בתאונת דרכים, רבים מהנפגעים מוצאים את עצמם במערבולת רגשית ופיזית, כאשר לתוך ואקום זה נכנסת לעיתים קרובות חברת הביטוח עם הצעת פשרה 'מהירה ונוחה'. הפיתוי לקבל סכום כספי מיידי, המבטיח שקט תעשייתי ללא צורך בהתדיינות משפטית ממושכת, הוא רב. עם זאת, מבחינה משפטית, קבלת הצעה שכזו ללא בחינה מדוקדקת של נזקי הגוף לטווח הארוך עלולה להוות טעות גורלית. עולם הנזיקין, ובפרט חוק פיצויים לנפגעי תאונות דרכים (הפלת"ד), מבוסס על הערכות רפואיות ואקטואריות מורכבות. חתימה על כתב ויתור וסילוק סופי עקב הצעה פזיזה עשויה למנוע מהנפגע לתבוע פיצויים נוספים בגין החמרה רפואית עתידית או אובדן כושר השתכרות שלא בא לידי ביטוי מיידי. הדינמיקה בין המבוטח לחברת הביטוח היא מובנית של ניגוד אינטרסים; בעוד מטרת החברה היא צמצום החשיפה הכספית, מטרת הנפגע היא לקבל פיצוי הולם המשקף את מלוא נזקיו. הסכנות הטמונות בהצעות פשרה מוקדמות נובעות בעיקר מחוסר הידיעה באשר להיקף הנזק הסופי. נזקי גוף עשויים להופיע או להחמיר זמן רב לאחר האירוע. ללא הערכה רפואית מלאה המגובה בתיעוד מקיף, הנפגע אינו יודע מהו 'המחיר האמיתי' של הפגיעה. חברות הביטוח, מנוסות ומשופשפות בניהול סיכונים, משתמשות בטקטיקות המנצלות את מצוקתו של הנפגע כדי להגיע להסדרים נמוכים משמעותית מהפוטנציאל המשפטי. טעות נפוצה נוספת היא ההנחה שניתן לפתוח את ההסכם במידה והמצב הבריאותי יורע. ברוב המוחלט של המקרים, חתימה על כתב סילוק מהווה סוף פסוק. חשיבותו של עורך דין המתמחה בתאונות דרכים באה לידי ביטוי ביכולתו לבצע הערכת נזק ריאלית, לנהל מו"מ המבוסס על פסיקה וחוות דעת רפואיות, ולהבטיח כי הנפגע אינו מוותר על זכויותיו היסודיות. לסיכום, אין לראות בהצעת פשרה ראשונית משום 'חסד' של חברת הביטוח, אלא כחלק מאסטרטגיה כלכלית. פנייה לייעוץ משפטי צריכה להתבצע מיד לאחר התאונה, עוד בטרם מתקיימת התקשורת הראשונית עם המבטחת, על מנת להבטיח את מיצוי הזכויות המלא.
שאלות נפוצות
חברות הביטוח מעוניינות לצמצם את עלויות ניהול התביעה ולמנוע תשלום פיצויים גבוהים יותר שעלולים להיפסק בבית המשפט, תוך ניצול הצורך של הנפגע בכסף מזומן מיידי.
לאחר חתימה על כתב ויתור וסילוק סופי, כמעט בלתי אפשרי לבטל את ההסכם, אלא אם הוכחה מרמה או הטעיה קיצונית, דבר קשה מאוד להוכחה בערכאות.
נכון לפנות לייעוץ משפטי מיד לאחר התאונה, על מנת לתעד את האירוע כראוי, לאסוף מסמכים רפואיים ולהימנע מהתנהלות מול חברת הביטוח שעלולה לפגוע בתביעה העתידית.
נדרשים מלוא התיעוד הרפואי מהמפגש הראשון במיון, המשך טיפולים, חוות דעת של מומחים רפואיים, תלושי שכר להוכחת הפסדי השתכרות ואישורים על הוצאות נלוות.